数字格式下货币性项目怎么判断?干了二十年审计,这些坑我全给你填上了
数字格式下的货币性判断,是我干了二十年审计最常被问到的事。很多财务软件里,应收账款、合同负债看着都是一串数字,但货币性不货币性,真不是看它是不是数字就能定的。我见过太多企业把非货币性项目硬标成货币性,审计一翻报表就露馅。
货币性说白了就一个标准:这笔钱将来能不能按固定金额收回来或付出去。 应收账款100万,市场怎么变都欠你100万,这是货币性。存货、固定资产、投资性房地产,未来值跟着市价走,就不是。数字格式里最容易搞混的是合同负债——收到预收款10万,数字是固定的数字格式下货币性项目怎么判断?干了二十年审计,这些坑我全给你填上了,但你得交货数字格式货币性,本质还是非货币性。
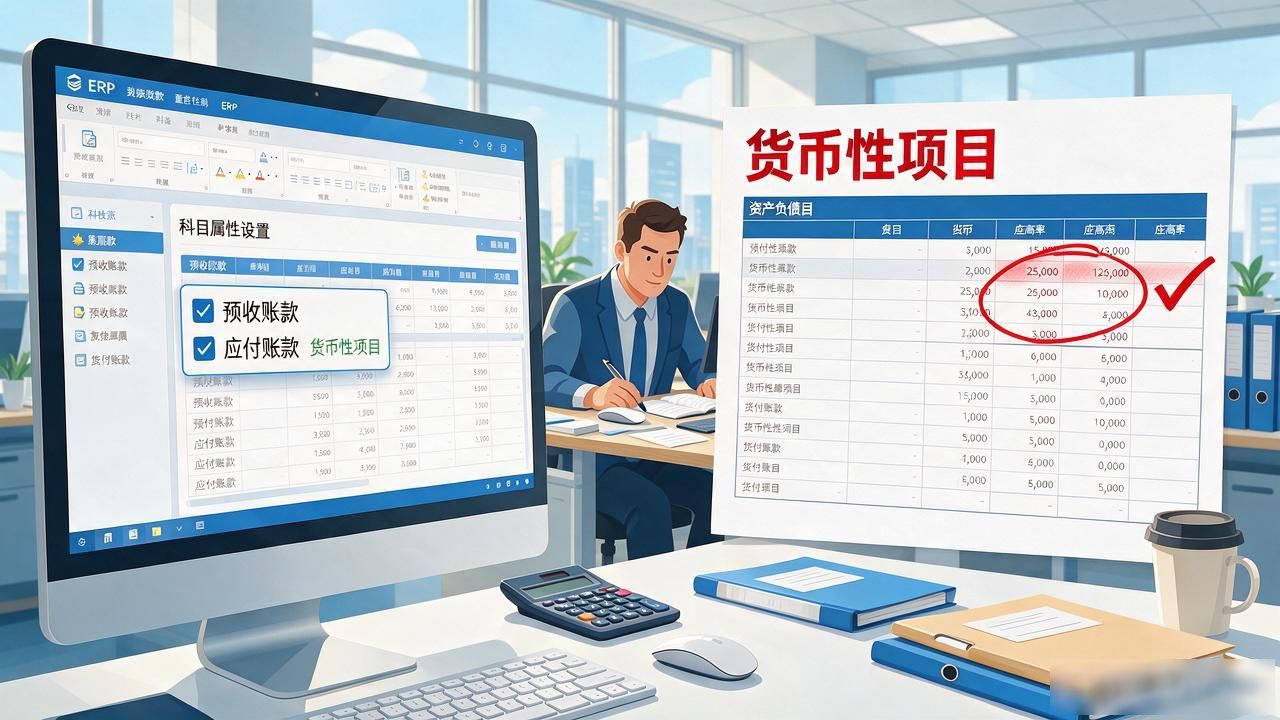
实际做账时,ERP系统里科目属性那栏怎么填,直接决定报表怎么出。 去年我查一家制造业,他们把预收账款和应付账款在系统里都标成了货币性,资产负债表上货币性项目虚高了一大截。后来发现预收账款虽金额固定,但你没有无条件收款的权利,它是负债,不是货币性资产。这种错在数字格式里太常见,录入系统图省事就统一勾了。
我的建议很实际:别光看系统里那个属性标签,回到业务实质去判断。每笔往来问自己两件事——这笔钱是不是无条件就能收或付?金额是不是锁死的?两个都"是",才是货币性。数字格式只是载体,判断标准没变过。出报表之前,把货币性和非货币性项目各列一张清单,对着合同核一遍,比翻系统快,也稳。


