关于数字货币的猜想:它离你的钱包,可能比你想的更近
写了十五年财经报道,数字货币是我最不敢断言的话题。它不像股票有K线图,也不像楼市有成交量,它更像一团正在成形的雾。
央行数字货币一旦全面铺开,银行的角色会被重新定义。过去你存钱在银行,银行拿你的存款去放贷、去投资,整个利润链条建立在"中间人"身份上。数字货币直接由央行发行,银行可能变成纯粹的结算通道,存贷款利差这块核心利润会被大幅压缩。
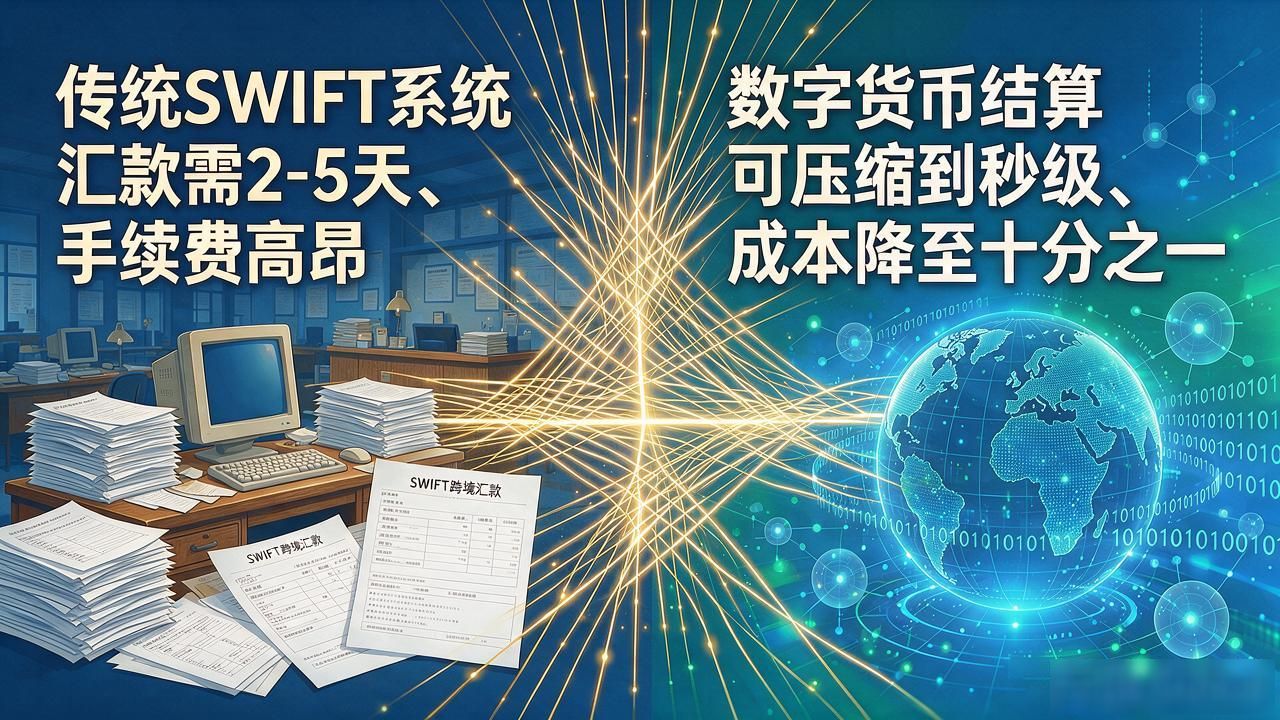
跨境汇款的成本和时间会被彻底改写。现在一笔美元汇款到东南亚,走SWIFT系统要两到五天,手续费动辄几十美金。数字货币结算理论上能压缩到秒级,跨境支付成本可能降到现在的十分之一。这对做外贸的小商户是实打实的利好关于数字货币的猜想:它离你的钱包,可能比你想的更近,利润空间会肉眼可见地变宽。
但硬币总有另一面。数字货币的底层逻辑是央行能追踪每一笔资金流向关于数字货币的猜想,这和很多人珍视的支付隐私存在根本冲突。你买菜、看病、给孩子交学费,个人消费数据会不会被打包成画像卖给商业机构?技术上有匿名方案,但各国监管的态度决定了最终形态。
对街边小摊来说,变化可能比想象的大。零钱不用找了,一个二维码加数字钱包就能完成交易。更关键的是,小额资金能精确到"分"流转,零钱经济里那些摩擦成本会消失。但反过来,完全依赖数字系统意味着断网那天,老张的煎饼摊就开不了张。


